Ставка 14%: почему бизнесу рано рассчитывать на дешёвые деньги
Что решение Банка России от 23 октября 2026 года означает для недвижимости, строительства, гостиниц и туризма
1. Что произошло: пять цифр, которые задают рамку
23 октября 2026 года Совет директоров Банка России сохранил ключевую ставку на уровне 14,00% годовых. Это второе подряд заседание без изменения ставки после сентябрьского решения. По официальной оценке, в третьем квартале текущий рост потребительских цен с сезонной корректировкой составил 8,0% в годовом выражении против 4,8% во втором квартале, а базовая инфляция по аналогичной методике выросла до 6,2% с 4,5%. Оценка годовой инфляции на 19 октября — 6,8%, прогноз на конец 2026 года — 7,1–7,6%. Базовый прогноз средней ключевой ставки на 2027 год — 12,5–13,5%. [1]
| Показатель | Значение | Как читать |
|---|---|---|
| Ключевая ставка | 14,00% | Цена краткосрочной ликвидности; не ставка конкретного кредита |
| Текущий рост цен в III кв. | 8,0% SAAR | Годовой темп из сезонно скорректированных данных за квартал |
| Годовая инфляция на 19.10 | 6,8% | Оценка к соответствующему периоду прошлого года |
| Прогноз инфляции на 2026 | 7,1–7,6% | Диапазон Банка России, а не факт |
| Средняя ключевая ставка 2027 | 12,5–13,5% | Базовый прогноз, а не обещание снижения |
Важно различать три метрики инфляции: годовая инфляция показывает изменение цен за 12 месяцев; SAAR — темп, рассчитанный на основе более короткого периода с сезонной корректировкой; базовая инфляция исключает часть волатильных факторов. Их нельзя напрямую подменять друг другом. Диапазоны прогнозов характеризуют ожидания регулятора при определённом сценарии, а не гарантированный результат. [1]
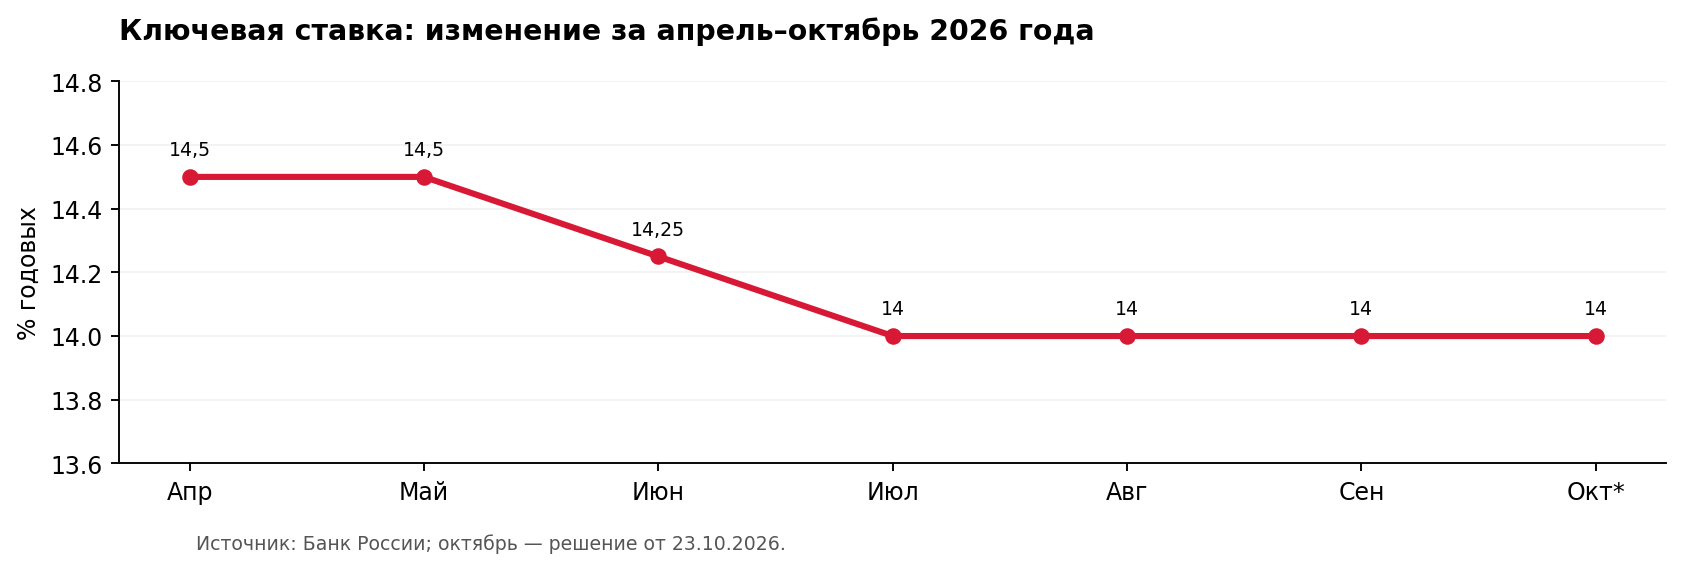
2. Почему «ставка не изменилась» не означает «кредиты не подорожают»
Ключевая ставка влияет на стоимость фондирования, но конечная стоимость кредита для бизнеса складывается как минимум из базовой кривой процентных ставок, премии за срок, кредитной премии, стоимости обеспечения, операционных расходов банка и условий конкретного договора. Поэтому банковская маржа и требования к качеству заёмщика могут меняться даже при неизменной ключевой ставке. Банк России в октябрьском сообщении отмечает некоторое ужесточение неценовых условий корпоративного кредитования. [1]
Практическое следствие: бизнесу следует оценивать не только номинальный процент, но и эффективную цену привлечения средств. В неё входят комиссии, необходимое резервирование, ковенанты, стоимость залога, график выборки и возврата кредита. Для инвестиционного проекта также важен риск рефинансирования: долг, погашаемый через два года, может оказаться дороже или менее доступным, чем предполагала сегодняшняя модель.
Передача изменений денежно-кредитной политики в спрос и инфляцию происходит с лагом: Банк России оценивает полный эффект в пределах 3–6 кварталов. Это не точный срок изменения ставок конкретного банка, а характеристика макроэкономического механизма. [2]
3. Девелопмент: меняется не только ипотечный спрос, но и экономика земельного банка
Для девелопера денежно-кредитные условия проходят по двум независимым каналам. Первый — платежеспособный спрос покупателей, включая рыночную ипотеку, рассрочки и альтернативные способы оплаты. Второй — стоимость финансирования самого проекта: проектный долг, авансы подрядчикам, земельный банк, инфраструктурные обязательства и стоимость удержания запасов.
Ошибкой будет прогнозировать продажи по одной среднерыночной ипотечной ставке. У реального спроса есть сегменты: покупатели по льготным программам, покупатели с крупным собственным капиталом, клиенты с продажей прежнего жилья, инвесторы и юридические лица. Их чувствительность к ставке разная. В одном проекте снижение доступности рыночной ипотеки ведёт к уменьшению конверсии, в другом — меняет структуру сделок и сроки получения денег.
Особенно чувствительны площадки, где значительная доля расходов возникает до появления выручки: приобретение земли, градостроительная подготовка, сети, дороги. Стоимость ожидания следует считать на уровне конкретного календаря платежей. Отдельно нужен стресс-тест по темпам продаж: понижение месячного поглощения часто ухудшает экономику сильнее, чем небольшое увеличение строительной сметы.
4. Строительство и ИЖС: оборотный капитал становится самостоятельным фактором конкурентоспособности
Подрядные организации сталкиваются с временным разрывом между закупкой материалов, оплатой труда и поступлением денег от заказчика. При высокой стоимости кредитной линии даже прибыльный контракт может генерировать отрицательный денежный поток в середине цикла. Чем больше стадий требует предоплаты, тем выше потребность в оборотном капитале.
Для ИЖС дополнительно важны сезонность работ, сроки подключения коммуникаций, тип финансирования и график оплаты подрядчику. Сравнивать коммерческие предложения подрядчиков корректно по полной стоимости и календарю платежей, а не только по цене коробки дома. Экономия на цене контракта иногда компенсируется дополнительными процентами за длинный цикл.
Рабочая рекомендация — строить график денежных потоков по неделям для наиболее капиталоёмких проектов, фиксировать условия индексации сметы и оценивать долю средств, «замороженных» в незавершённом строительстве. Это повышает управляемость без попытки предсказать точный день снижения ставки.
5. HoReCa: выручка и загрузка не заменяют расчёт обслуживания долга
Гостиничный бизнес особенно наглядно демонстрирует различие между операционной привлекательностью и финансовой устойчивостью. У отеля может расти средняя цена номера (ADR), но одновременно снижаться загрузка; при этом значительная часть затрат остаётся фиксированной. Для сравнения проектов требуется RevPAR, структура каналов продаж, GOP/EBITDA и отдельно — график процентов и погашения долга.
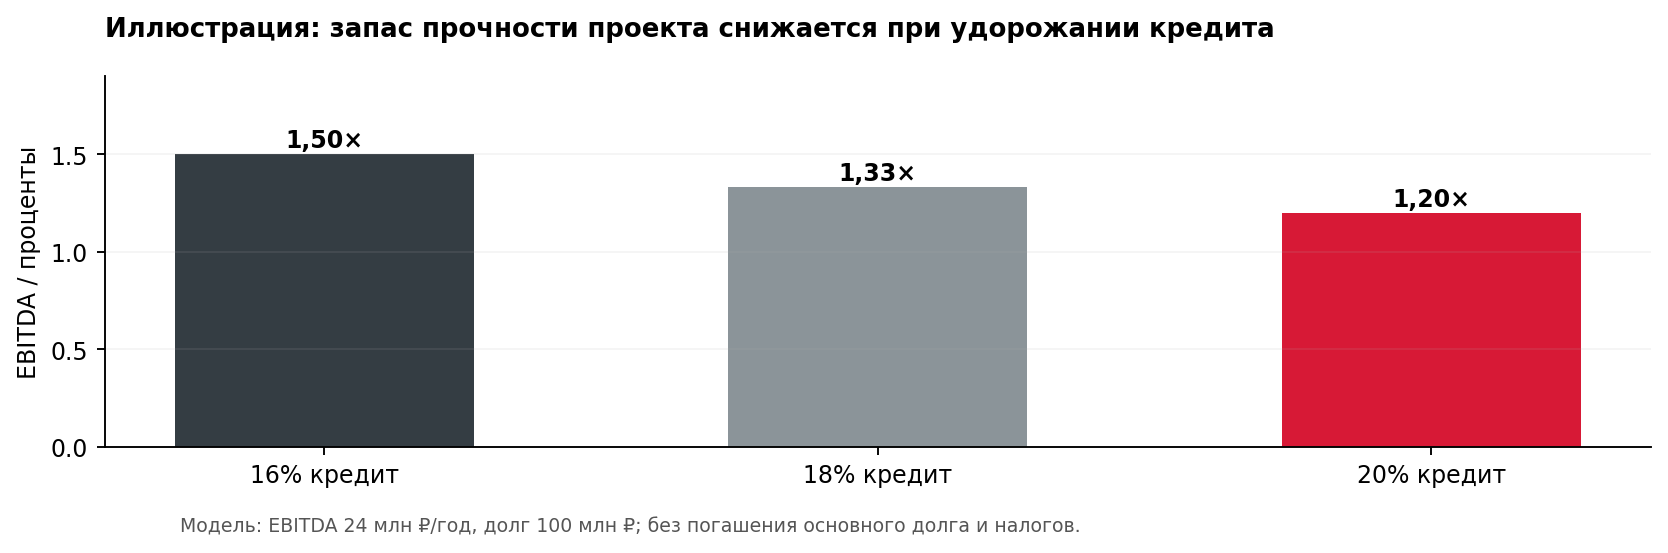
Пример: проект имеет условную годовую EBITDA 24 млн рублей и задолженность 100 млн рублей. При ставке банковского кредита 16% годовых проценты за год составят около 16 млн рублей, покрытие процентов EBITDA — 1,50 раза; при 18% — 18 млн и 1,33 раза; при 20% — 20 млн и 1,20 раза. Это только демонстрация чувствительности, а не рыночные ставки и не прогноз: не учитываются погашение основного долга, налоги, комиссии, сезонность и различия в графике начисления процентов.
Для объектов с высокой сезонностью стоит отдельно рассчитывать минимальный остаток денежных средств в низкий сезон, а для объектов с продолжительной окупаемостью — оценивать устойчивость проекта к снижению спроса и замедлению роста тарифов. Конкурентное преимущество получает не обязательно объект с самым высоким ADR, а тот, чья модель выдерживает период дорогого капитала без вынужденных скидок и кассовых разрывов.
6. Туризм и новые объекты: тест спроса до строительства важнее оптимистичного прогноза
Инвестиции в загородные отели, глэмпинги, туристические комплексы и объекты придорожного сервиса нередко характеризуются длинным подготовительным циклом. На стадии концепции важно отделить подтверждённый спрос от потенциального интереса к локации. Посещаемость территории не равна количеству оплаченных ночёвок, а число поисковых запросов не равно будущей загрузке.
При повышенной стоимости капитала цена ошибки возрастает: более слабая, чем ожидалось, загрузка одновременно уменьшает операционный денежный поток и увеличивает потребность в финансировании. До утверждения бюджета целесообразно проверить поток гостей по сезонам, структуру платежеспособной аудитории, конкурентную карту, достижимый тариф и минимально необходимый объём продаж.
Для архитектурных проектов полезно оценивать очередность ввода. Разделение объекта на функциональные очереди способно уменьшить пиковую потребность в капитале, но создаёт собственные риски: временную инфраструктуру, эксплуатацию неполного комплекса и возможное снижение качества гостевого опыта. Решение принимается по полной финансовой модели, а не по идее «строить постепенно».
7. Модель чувствительности: насколько быстро исчезает запас прочности
Рассмотрим условную компанию с выручкой 120 млн рублей в год, EBITDA-маржой 20% и долгом 100 млн рублей. Её годовая EBITDA — 24 млн рублей. Мы сознательно не подменяем ключевую ставку кредитной: тестируем три гипотетические цены банковского долга — 16%, 18% и 20%.
| Ставка по кредиту | Проценты за год | EBITDA / проценты | Остаток EBITDA после процентов |
|---|---|---|---|
| 16% | 16 млн ₽ | 1,50× | 8 млн ₽ |
| 18% | 18 млн ₽ | 1,33× | 6 млн ₽ |
| 20% | 20 млн ₽ | 1,20× | 4 млн ₽ |
При росте ставки кредита на 2 процентных пункта годовые проценты по такому долгу увеличиваются на 2 млн рублей; это сокращает условный остаток EBITDA после процентов на четверть — с 8 до 6 млн рублей. Таблица не показывает чистую прибыль и не учитывает налоговые эффекты, амортизацию, тело долга, переменные ставки и возможные ковенанты. Использовать её для обоснования конкретного инвестиционного проекта без детального отчёта о движении денежных средств нельзя.
Универсальный вывод — рыночная ставка является только одним из параметров. Тот же проект может повысить устойчивость за счёт более короткого инвестиционного цикла, более высокого аванса от покупателей, сокращения незавершённого строительства, перераспределения графика инвестиций и работы с реальной себестоимостью привлечения клиента.
8. Три сценария на 2027 год: что проверять, а не угадывать
Официальный базовый прогноз Банка России предполагает среднюю ключевую ставку 12,5–13,5% годовых в 2027 году. Это ориентир, но не ставка по каждому будущему кредитному договору и не гарантия определённой траектории в отдельном квартале. [1] В корпоративном планировании полезно отделять макроэкономический сценарий от цены конкретного финансового продукта.
| Сценарий модели | Что изменяется | Управленческая проверка |
|---|---|---|
| Базовый | Умеренное улучшение условий финансирования при сохранении премии за риск | Проверить устойчивость денежного потока при текущих кредитных предложениях |
| Стрессовый | Кредиты и рефинансирование остаются дороже плановых условий | Отложить некритичные CAPEX, проверить ковенанты и резерв ликвидности |
| Благоприятный | Стоимость долга снижается быстрее внутренней стресс-модели | Оценить, какие проекты станут рентабельны и какие ограничения спроса останутся |
Это качественные управленческие сценарии, а не независимый процентный прогноз. Используемый для них диапазон банковских ставок должен подтверждаться актуальными термшитами, а сценарные вероятности — отдельным исследованием. Нельзя автоматически переносить снижение ключевой ставки на условия проектного финансирования или ипотечный спрос.
9. Пять показателей, которые бизнесу стоит отслеживать ежемесячно
- Полная стоимость привлекаемого кредита и условия банков, включая ковенанты.
- Покрытие процентов и долгового сервиса (ICR и DSCR), причём DSCR должен учитывать погашение тела долга.
- Пиковый кассовый разрыв и фактический срок оборота капитала.
- Конверсия спроса в денежные сделки — отдельно для ипотечных и неипотечных клиентов.
- Запас прочности по валовой и операционной марже при отклонениях цены, объёма и сроков от плана.
Эти показатели стоит отслеживать по проектам, а не усреднять на уровне всей компании. Избыточная агрегированность скрывает ситуации, когда устойчивый действующий бизнес финансирует длительный кассовый разрыв нового объекта.
10. Что делать сейчас: практический план руководителя
Первое: актуализировать финансовую модель по действующим предложениям банков, а не по желаемой ставке. Второе: пересчитать платёжный календарь для крупных проектов и максимальный отрицательный остаток денежных средств. Третье: отделить спрос от заявленного интереса — использовать интервью, аналитику реальных сделок и конкурентные проверки. Четвёртое: проверить инвестиционный бюджет на предмет отложенных функций и возможности поэтапного ввода. Пятое: установить контрольные пороги — минимальное покрытие процентов, предельный срок экспозиции, максимальная стоимость привлечения клиента и предельную долю отложенной выручки.
Главный управленческий вывод: ставка 14% не требует от компаний одинаковых решений. Для бизнеса с коротким оборотным циклом критичен срок дебиторской задолженности; для девелопера — поглощение и проектный долг; для отеля — сезонность и сервис долга. Общим остаётся принцип: инвестиционное решение должно выдерживать сценарий, при котором деньги остаются дорогими дольше, чем предполагает оптимистичный план.
Методика и ограничения анализа
В публикации использованы официальное решение Банка России от 23.10.2026, исторические ряды ставки и инфляции, а также макроэкономические разъяснения регулятора. Количественный расчёт покрытия процентов выполнен автором по условным параметрам; он не является эмпирической оценкой российских отраслей. Выводы о каналах влияния ставки носят экономико-аналитический характер и требуют проверки на данных конкретной компании. Любые правовые и банковские условия необходимо устанавливать по действующим договорам и нормативным актам. Материал не является инвестиционной рекомендацией или рекламой финансовых услуг.
Источники и библиография
- Банк России. Банк России принял решение сохранить ключевую ставку на уровне 14,00% годовых : пресс-релиз от 23.10.2026. URL: https://www.cbr.ru/press/pr/?file=23102026_133000key.htm (дата обращения: 23.10.2026).
- Банк России. Ключевая ставка Банка России и инфляция : статистические данные. URL: https://www.cbr.ru/statistics/ddkp/infl/ (дата обращения: 23.10.2026).
- Банк России. Макроэкономический опрос Банка России : октябрь 2026. URL: https://www.cbr.ru/statistics/ddkp/mo_br/ (дата обращения: 23.10.2026).
- Банк России. Основные направления единой государственной денежно-кредитной политики на 2027 год и период 2028 и 2029 годов. URL: https://www.cbr.ru/about_br/publ/ondkp/on_2027_2029/ (дата обращения: 23.10.2026).
- РБК. Банк России второй раз подряд оставил ключевую ставку без изменений : публикация от 23.10.2026. URL: https://amp.rbc.ru/rbcnews/finances/23/10/2026/6ad9c2b70c9f3ab561c8f2ad (дата обращения: 23.10.2026).