Инфляция и строительная смета на 2027 год
25 октября 2026 года • Аналитика для девелоперов, подрядчиков и инвесторов
Ключевой вывод. Пересчитывайте незакрытые ресурсы и сроки отдельно. В условном примере рост затрат на 8,95% сокращает результат проекта на 35,8%; трёхмесячная задержка с дополнительным долгом усиливает снижение до 43%. Это сценарный расчёт, не прогноз рынка.
1. Что изменилось в исходных предпосылках
23 октября 2026 года Банк России опубликовал обновлённый среднесрочный прогноз. В его базовом сценарии инфляция на конец 2026 года составляет 7,1–7,6%, на конец 2027 года — 4,0%. При этом среднегодовой рост потребительских цен в 2027 году оценивается в 5,2–5,7%, а средняя ключевая ставка — в 12,5–13,5% годовых. Это прогноз регулятора, а не гарантированные значения. [1; 2]
| Показатель | Значение | Статус и период |
|---|---|---|
| Инфляция на конец 2026 года | 7,1–7,6% | Прогноз ЦБ, декабрь к декабрю |
| Инфляция на конец 2027 года | 4,0% | Прогноз ЦБ, декабрь к декабрю |
| Среднегодовая инфляция 2027 | 5,2–5,7% | Прогноз ЦБ, среднее к среднему |
| Средняя ключевая ставка 2027 | 12,5–13,5% | Прогноз ЦБ, % годовых |
Таблица 1. Базовый прогноз Банка России от 23.10.2026 [2]. Показатели имеют разную временную базу.
Для строительной компании практический вопрос состоит в том, на какую базу и к какому моменту пересчитываются затраты. Обновлённая строительная смета должна учитывать остаток закупок, сроки работ, условия договоров и момент поступления денег. Единого процента для всех этих элементов нет.
Главный вывод для бизнеса: пересчитывать нужно структуру бюджета и календарь денежных потоков. Механическое увеличение всех строк на прогноз потребительской инфляции может одновременно завысить одни статьи и недооценить другие. Ниже показана управленческая методика такого пересчёта, а не официальный индекс изменения стоимости строительства.
2. Почему потребительская инфляция не равна росту сметы
Индекс потребительских цен описывает изменение стоимости потребительской корзины. Смета на строительство описывает другой набор ресурсов: материалы и оборудование, работы, аренду техники, логистику, управление и другие расходы конкретного объекта. Даже при одинаковой общей инфляции у двух проектов может быть разная себестоимость строительства из-за структуры закупок и договорной фиксации цен.
Прогноз инфляции полезен как макроэкономический фон и ориентир для проверки допущений. Но его нельзя автоматически подставлять вместо коммерческих предложений поставщиков, расчёта трудоёмкости или применимых к конкретной смете индексов. Если для проекта требуются официальные сметные индексы, их следует подбирать отдельно по виду работ, территории, периоду и методике расчёта.
Особенно опасна путаница между показателями «декабрь к декабрю» и «в среднем за год». Значение 4,0% на конец 2027 года не означает, что любая закупка в течение года подорожает именно на 4,0%. Среднегодовой показатель тоже не является индексом строительных ресурсов. Он сравнивает средний уровень потребительских цен двух календарных лет. [2]
Следовательно, стоимость строительства нужно пересчитывать от даты конкретной цены до даты конкретной закупки. При поэтапной реализации у каждого пакета работ свой горизонт риска. Зафиксированная цена по исполненному контракту и неподтверждённая цена оборудования через девять месяцев требуют разных допущений.
3. Как обновить бюджет по ресурсам и срокам
Сначала разделите инвестиционный бюджет на уже оплаченные обязательства, подписанные договоры с фиксированной ценой, договоры с условиями пересмотра и ещё не законтрактованные закупки. У каждой позиции должны быть сумма, дата ценовой базы, план оплаты, срок действия предложения и ответственный за подтверждение.
Затем запросите актуальные цены по наиболее значимым незакрытым позициям. Оценивать приоритет стоит по сочетанию доли в бюджете, неопределённости цены и возможности переноса закупки. В дорогом инженерном оборудовании небольшой процент изменения иногда существеннее, чем заметный рост цены малой расходной позиции.
Пересчёт выполняется на уровне пакетов: новая сумма равна объёму ресурса, умноженному на обновлённую цену. Если объём ещё не определён, отдельно покажите риск его уточнения. Удорожание единицы материала и рост количества материала — разные причины превышения бюджета; объединять их одной строкой «инфляция» неудобно для управления.
На следующем шаге свяжите закупки с календарём. Более ранний аванс может фиксировать цену, но увеличивает потребность в оборотных средствах. Перенос оплаты снижает текущую нагрузку и одновременно оставляет ценовой риск. Сравнивать предложения следует по полной стоимости, надёжности исполнения и календарю платежей.
Финансовая модель проекта должна отражать эти решения помесячно, а для напряжённых периодов — понедельно. В базовом варианте используйте подтверждённые договорные условия; в сценариях меняйте только явно обозначенные предпосылки. Это позволяет увидеть, какой риск вызван ценой, какой — сроком, а какой — способом финансирования.
4. Расчётный пример проекта с бюджетом 100 млн рублей
Все суммы, доли и темпы роста в этом разделе заданы автором для демонстрации метода. Это не статистика рынка, не прогноз цен и не смета реального объекта. Начальные затраты — 100 млн рублей, выручка — 125 млн рублей; налоги и дополнительные расходы за пределами выбранного бюджета не моделируются. Результат далее — условная разница выручки и перечисленных затрат.
Предположим, материалы составляют 40 млн рублей и дорожают на 10%, работы — 30 млн рублей и дорожают на 8%, оборудование — 15 млн рублей и дорожает на 12%, прочие затраты — 15 млн рублей и дорожают на 5%. После пересчёта затраты составят 108,95 млн рублей: рост равен 8,95%.
| Статья | База, млн ₽ | Рост, % | Новая сумма, млн ₽ |
|---|---|---|---|
| Материалы | 40,00 | 10 | 44,00 |
| Работы | 30,00 | 8 | 32,40 |
| Оборудование | 15,00 | 12 | 16,80 |
| Прочие | 15,00 | 5 | 15,75 |
| Итого | 100,00 | 8,95 | 108,95 |
Таблица 2. Авторские исходные допущения и расчёт. Суммы — млн рублей, рост — проценты к базе.
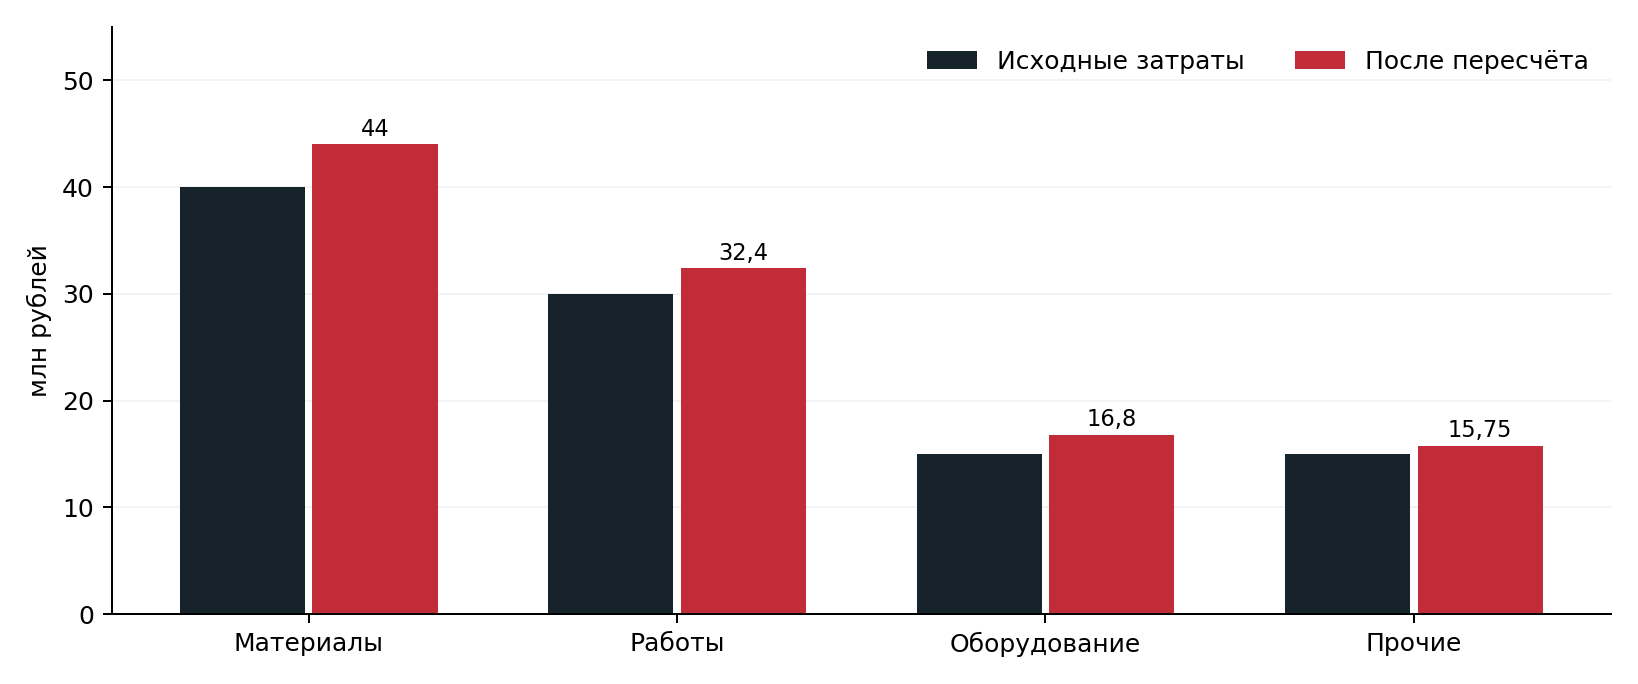
При неизменной выручке результат уменьшается с 25,00 до 16,05 млн рублей, то есть на 35,8%. Его доля в выручке падает с 20,00% до 12,84%. Рост затрат на 8,95% поэтому нельзя читать как такое же снижение маржи в процентных пунктах: у показателей разная база.
Если выручка увеличится на 4% и достигнет 130 млн рублей, результат составит 21,05 млн рублей, или 16,19% выручки. Чтобы при затратах 108,95 млн рублей сохранить исходную долю результата 20%, нужна выручка около 136,19 млн рублей. Возможность получить такую цену должна проверяться спросом; арифметическая потребность не означает готовности покупателей платить.
5. Как задержка меняет экономику проекта
Во втором условном сценарии к пересчитанной смете добавим задержку на три месяца. Пусть весь этот период остаётся дополнительный непогашенный долг 40 млн рублей по заданной ставке 18% годовых. Упрощённый расчёт процентов: 40 × 18% × 3 / 12 = 1,80 млн рублей. Ставка здесь — допущение примера, а не значение ключевой ставки и не средняя цена банковского кредита.
Суммарные затраты увеличиваются до 110,75 млн рублей. При выручке 125 млн рублей условный результат снижается до 14,25 млн рублей, или 11,40% выручки. По сравнению с исходными 25 млн рублей снижение достигает 43%. Этот пример показывает, почему ценовые и календарные риски важно проверять совместно.
| Сценарий | Выручка, млн ₽ | Затраты, млн ₽ | Результат, млн ₽ | Доля, % |
|---|---|---|---|---|
| Исходный | 125,00 | 100,00 | 25,00 | 20,00 |
| Рост затрат | 125,00 | 108,95 | 16,05 | 12,84 |
| Выручка +4% | 130,00 | 108,95 | 21,05 | 16,19 |
| Рост затрат и задержка | 125,00 | 110,75 | 14,25 | 11,40 |
Таблица 3. Сравнение независимых сценариев. Сценарий «Выручка +4%» не включает задержку.
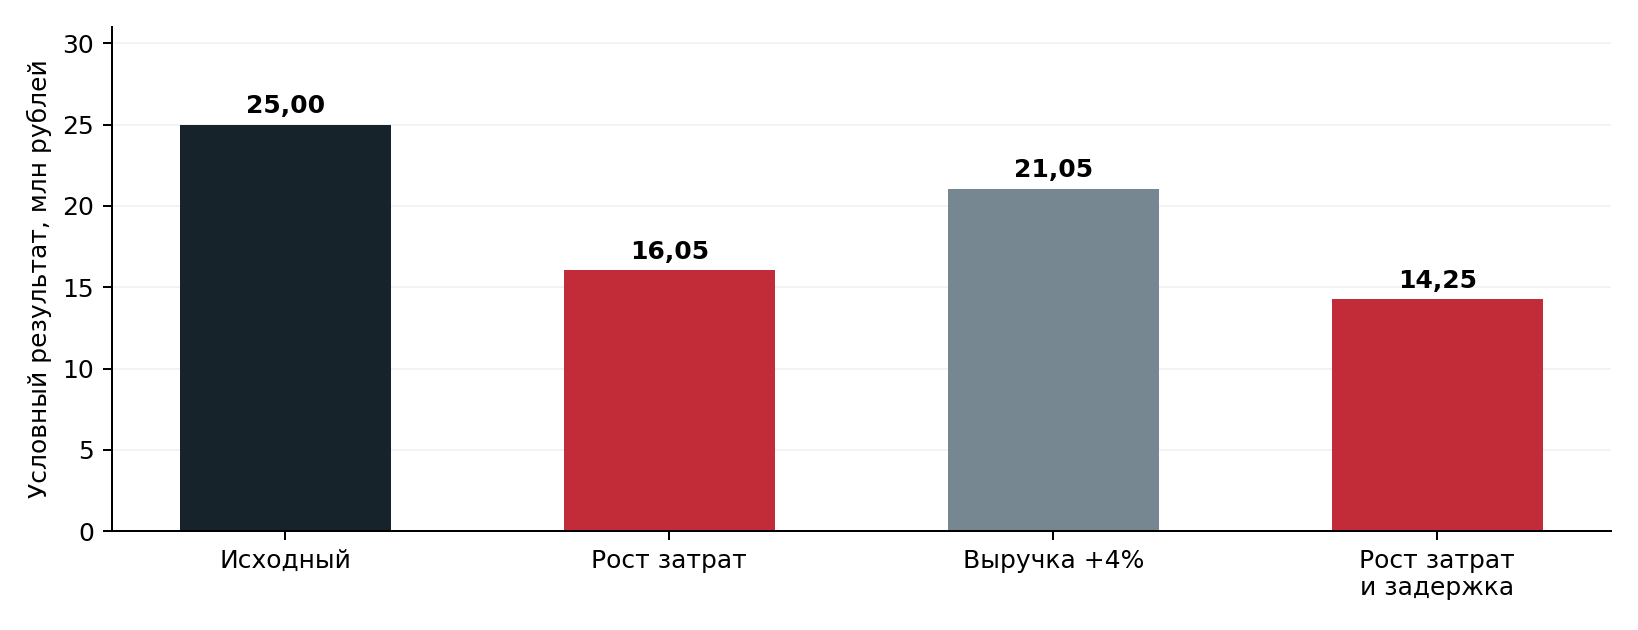
В реальном расчёте нужно использовать фактический график долга, комиссии и правила начисления процентов. В примере постоянный остаток взят для прозрачности. Если проценты уже заложены в базовую смету, добавлять следует только их прирост, иначе возникнет двойной счёт. Издержки простоя, изменение выручки и штрафы здесь не включены и требуют отдельных строк.
Новый прогноз инфляции 2027 не устраняет риск ликвидности сам по себе: даже снижение темпа роста цен не гарантирует поступления денег в нужную неделю. Проверяйте минимальный денежный остаток, размер необходимой кредитной линии и запас по условиям договора, а не только итоговую прибыль на дату завершения.
6. Что это означает для разных участников рынка
Для девелопера основной управленческий вопрос — какая часть будущей выручки действительно подтверждена и какой остаток затрат ещё открыт. Повышение цены продажи следует проверять по сегментам клиентов и конкурирующим предложениям. Изменение условий рассрочки также отражается в календаре поступлений.
Для подрядчика существенна связь между сроком действия предложения, датой закупки и условиями пересмотра цены. Фиксированная цена сама по себе не снимает риск: нужно понимать, кто и за счёт какого резерва принимает возможное отклонение. Правовые условия договора требуют отдельной проверки применительно к конкретной сделке.
Для проекта ИЖС важны комплектация и стадия готовности, к которой относится цена. Сопоставление стоимости коробки, тёплого контура и полностью готового дома без выравнивания состава работ создаёт ложное ощущение экономии. Сравнивайте одинаковые объёмы и одинаковый календарь платежей.
Для гостиничного проекта к капитальным затратам добавляется план выхода на загрузку. Даже если строительная часть укладывается в бюджет, задержка открытия может сместить сезон продаж. Доходный сценарий и резерв оборотных средств на запуск нужно проверять отдельно от строительной сметы.
| Участник | Что проверить | Практическое решение |
|---|---|---|
| Девелопер | Спрос и остаток затрат | Сегментация покупателей и обновление календаря |
| Подрядчик | Фиксация цены и сроки | Срок действия предложения и резерв по пакету |
| ИЖС | Одинаковая комплектация | Сопоставление состава работ и графика оплат |
| Гостиничный проект | Дата открытия и загрузка | Отдельный резерв на запуск и перенос сезона |
Таблица 4. Управленческие следствия. Авторская интерпретация, не статистические выводы.
7. Какие решения принять до утверждения бюджета
Утвердите единую дату ценовой базы и перечень источников по крупным закупкам. Отделите фактически исполненные расходы от будущих обязательств. Зафиксируйте границы бюджета: включены ли земля, подключения, проектирование, проценты, налоги и запуск эксплуатации. Без одинаковой базы сравнение версий теряет смысл.
Постройте три сценария: подтверждённый календарь и цены; повышение незакрытых ресурсных затрат; те же цены плюс задержка. Для каждого покажите результат, его долю в выручке, потребность в финансировании и минимальный денежный остаток. Сценарии нужны для решений, поэтому у каждого отклонения должен быть заранее назначенный ответственный и набор действий.
Резерв бюджета рассчитывайте из выявленных рисков, а не как обязательную одинаковую надбавку ко всему объекту. Отдельно обозначьте резерв цены, резерв изменения объёмов и резерв срока. Не суммируйте повторно один и тот же риск на уровне договора, пакета и проекта.
Наконец, проверьте коммерческую сторону решения. Если финансовая модель требует поднять цену или изменить продукт, исследуйте спрос и предложения конкурентов до фиксации бюджета. Для бизнеса полезен не сам процент пересчёта, а понимание того, какой продукт, по какой цене и с каким календарём продаж выдерживает обновлённую экономику.
Методика и ограничения
Дата подготовки — 25 октября 2026 года. Инфоповод — публикации Банка России от 23 октября, то есть в пределах последних 72 часов. Макроэкономические значения приведены по официальным источникам [1–3]. Отраслевые последствия и последовательность действий — авторская аналитическая интерпретация; она не является отдельным статистическим исследованием рынка.
Сценарные расчёты выполнены в номинальных рублях, без дисконтирования и без моделирования налогов. Значения округлены до двух знаков. Взвешенное изменение затрат равно сумме долей исходных статей, умноженных на заданный темп их изменения. Доля результата рассчитывается как (выручка − затраты) / выручка. Под маржой в этом материале понимается именно эта условная доля, а не стандартизированный бухгалтерский показатель.
Материал не устанавливает нормативные индексы сметного пересчёта, не оценивает среднерыночные цены и не заменяет расчёт конкретного проекта. Прогноз регулятора может меняться; даты закупок, договорные условия и состав затрат необходимо уточнять по первичным документам компании.
Источники
- Банк России. Банк России принял решение сохранить ключевую ставку на уровне 14,00% годовых : пресс-релиз от 23.10.2026. URL: https://www.cbr.ru/press/pr/?file=23102026_133000key.htm (дата обращения: 25.10.2026).
- Банк России. Среднесрочный прогноз Банка России по итогам заседания Совета директоров по ключевой ставке 23 октября 2026 года. 1 с. URL: https://www.cbr.ru/Content/Document/File/198897/forecast_261023.pdf (дата обращения: 25.10.2026).
- Банк России. Заявление Председателя Банка России Эльвиры Набиуллиной по итогам заседания Совета директоров Банка России 23 октября 2026 года. URL: https://www.cbr.ru/press/event/?id=32929 (дата обращения: 25.10.2026).