Офисов строят больше, а арендуют меньше: парадокс рынка Москвы в 2026 году
26 октября 2026 года
Рост строительства сам по себе не доказывает расширение доступного предложения для арендаторов. Для собственника важнее понимать, какие помещения конкурируют за его клиента, сколько времени займёт сделка и какой денежный поток останется после подготовки объекта. Московская офисная недвижимость осенью 2026 года показывает, почему эти вопросы нужно рассматривать отдельно.
1. Какие изменения зафиксированы на рынке
22 октября NF GROUP опубликовала результаты за три квартала 2026 года: в Москве введено 852 тыс. м² офисов, в 1,7 раза больше год к году. К концу сентября 80% нового ввода уже были арендованы или проданы. При этом новые сделки классической аренды в III квартале сократились со 149 до 77,4 тыс. м², а их количество — со 102 до 37. Эти показатели описывают разные процессы и периоды. [1] Инфоповод также отражён в публикации «Стройгазеты» от 23 октября. [2]
Рынок офисной недвижимости нельзя оценивать одним отношением построенных метров к арендованным. Ввод за девять месяцев отражает завершение проектов, а квартальные сделки — зафиксированную активность арендаторов. Здесь нет единой когорты зданий и единого временного интервала. Вычитать 77,4 тыс. м² из 852 тыс. м² и называть разницу непроданным остатком некорректно.
| Показатель | Значение | Границы сопоставления |
|---|---|---|
| Ввод офисов | 852 тыс. м²; ×1,7 г/г | Москва, январь–сентябрь 2026 |
| Новые сделки классической аренды | 149 → 77,4 тыс. м² | Москва, III квартал 2025 → III квартал 2026 |
| Количество таких сделок | 102 → 37 | Тот же квартальный показатель |
| Доля класса В в площади новых сделок | 30% → около 79% | Структура сделок, не история переездов |
Таблица 1. Опубликованные показатели NF GROUP [1]. Ввод и сделки относятся к разным периодам и совокупностям.
По опубликованной структуре ввода, 59% новых площадей предназначены для продажи, 26% построены под заказчика, 13% ориентированы на аренду, ещё 2% доступны в обоих форматах. [1] Назначение площади и статус её реализации — разные признаки. Поэтому 13% нельзя считать долей свободных помещений, а 80% реализации — доказательством того, что во всём городе осталось лишь 20% вакансии.
| Вид реализации нового ввода | Доля | Что важно не перепутать |
|---|---|---|
| Продажа | 59% | Цель реализации, не текущая вакантность |
| Под конкретного заказчика | 26% | Build-to-suit, отдельная модель проекта |
| Аренда | 13% | Назначение, не доля оставшихся свободными |
| Аренда или продажа | 2% | Оба возможных формата |
Таблица 2. Структура ввода за январь–сентябрь 2026 года по формату реализации [1].
Коммерческая недвижимость требует проверки границ каждого показателя: географии, класса, периода, типа сделки и готовности помещения. Для инвестиционного решения полезна таблица сопоставимых объектов, а не подборка самых заметных процентов. Общий рынок задаёт контекст; конкурентный набор определяет реальные альтернативы клиента.
2. Почему меняется структура спроса
В III квартале на класс В пришлось около 79% площади новых сделок классической аренды против 30% годом ранее. [1] Это сдвиг структуры заключённых сделок. Он не доказывает массовый переезд действующих арендаторов из более высокого класса. Для такого вывода потребовались бы связанные данные о прежнем и новом адресе каждой компании, причинах переезда и условиях договоров.
Спрос на офисы следует разделять по задаче компании: расширение команды, консолидация подразделений, окончание действующего договора, смена локации или требований к помещению. Это авторская схема исследования, а не установленный состав московских арендаторов. Одинаковый бюджет может скрывать разные ограничения: одному клиенту важна немедленная готовность, другому — возможность перестройки этажа.
Отдельно измеряйте число сделок и их площадь. Расчёт по опубликованным итогам даёт снижение объёма примерно на 48,1%, а количества — на 63,7%. Средняя площадь сделки увеличивается примерно с 1 461 до 2 092 м², то есть на 43,2%. Это отношение агрегатов, а не медиана и не площадь типичного офиса. Один крупный контракт способен заметно изменить среднее.
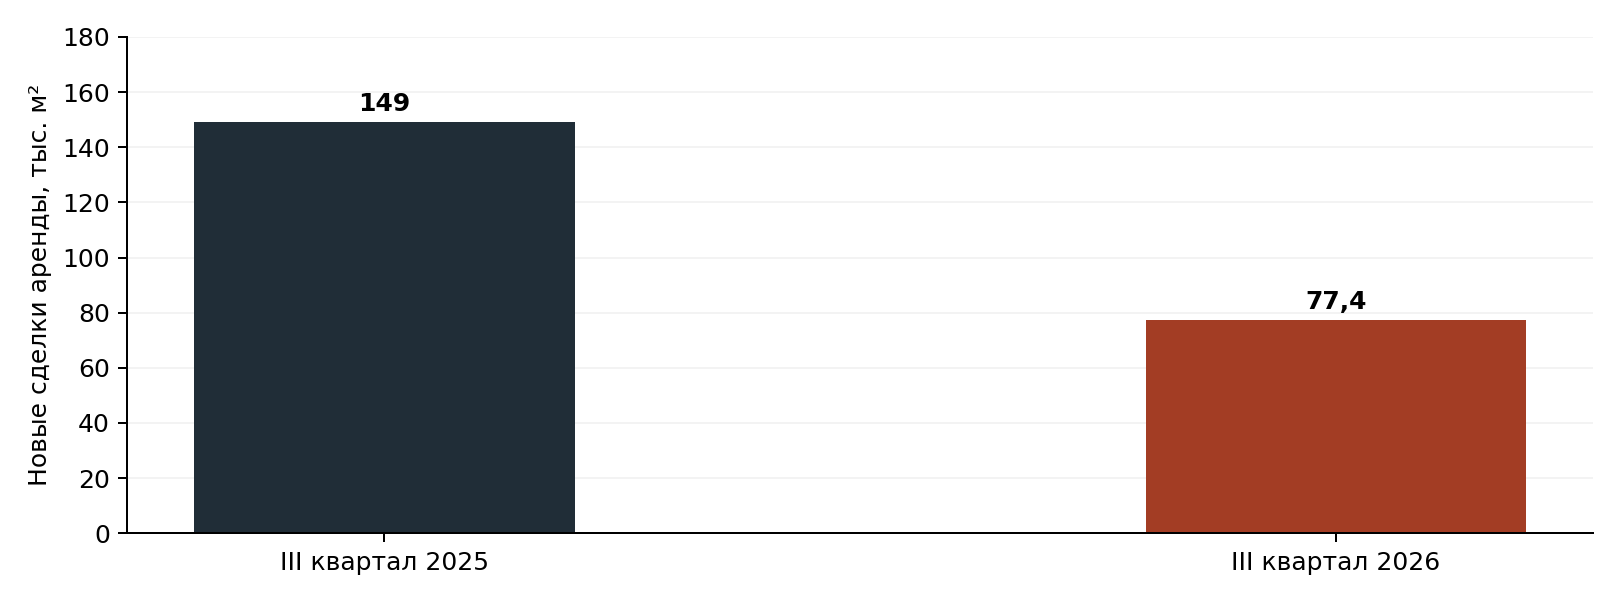
Практический вывод для маркетинга: рост доли сегмента не означает, что любой объект этого сегмента стало легче сдать. Проверяйте размеры запрашиваемых блоков, сроки въезда, стоимость подготовки и маршрут согласования. Реклама должна отвечать на ограничения конкретной группы, а её результат следует измерять договорами и денежным потоком, а не только обращениями.
3. Какие объекты действительно конкурируют за арендатора
Вакантность офисов показывает долю свободной площади внутри определённой базы. Она не равна вероятности сдачи конкретного помещения и не даёт срок экспозиции. В рамках одной локации свободный блок без отделки и готовый офис могут обращаться к разным покупательским задачам. Сопоставляйте объекты по тому состоянию, в котором арендатор сможет ими пользоваться.
Офисы Москвы полезно группировать по транспортной доступности, размеру блока, сроку въезда, инженерии, отделке и общему бюджету размещения. Формальная принадлежность к классу недостаточна. Два одинаковых по площади предложения могут требовать разных вложений, сроков ремонта и условий доступа для сотрудников.
Ставки аренды офисов в объявлениях не следует считать эффективной ценой сделки. В источнике NF GROUP запрашиваемые ставки приведены без операционных расходов, коммунальных платежей и НДС. [1] До сравнения предложений согласуйте состав платежей, единицу площади и период. Условия индексации, каникулы, обеспечение и обязательства по ремонту фиксируйте отдельными строками.
Офисы класса А стоит сравнивать с реальными альтернативами целевого арендатора, включая подходящие помещения другого класса. Проверяйте эту гипотезу интервью и историей выбора: что вошло в короткий список, почему отсеяли объект и какую проблему решил победивший вариант. Сам по себе красивый фасад не раскрывает мотив принятия решения.
4. Как ставка и срок сделки меняют денежный поток
Ниже приведён авторский расчёт, а не описание конкретного бизнес-центра и не прогноз рынка. Горизонт — 12 месяцев, площадь — 1 000 м². В базовом варианте ставка составляет 36 000 ₽ за м² в год, но оплачиваются только девять месяцев. Остальное время объединяет простой и каникулы; в реальном бюджете их нужно разделить. Затраты собственника на подготовку — 3 млн ₽.
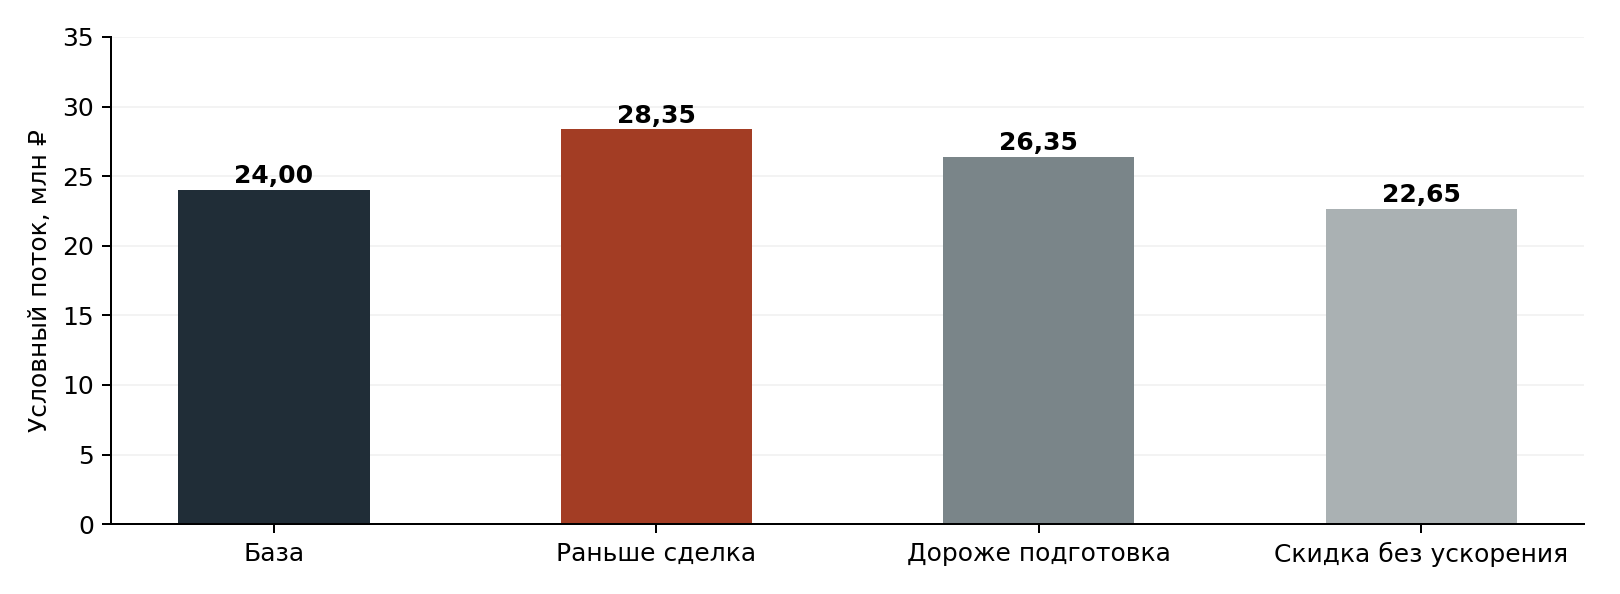
Базовая арендная выручка равна 1 000 × 36 000 × 9/12 = 27 млн ₽. После вычета заданных затрат остаётся 24 млн ₽. Во втором варианте ставка снижается на 5%, до 34 200 ₽, а оплачиваемый период увеличивается до 11 месяцев. Выручка достигает 31,35 млн ₽, условный поток после подготовки — 28,35 млн ₽. Разница с базой — 4,35 млн ₽, или 18,1%.
В третьем варианте сохраняются сниженная ставка и 11 оплаченных месяцев, но подготовка обходится в 5 млн ₽. Тогда условный поток — 26,35 млн ₽. Дополнительные вложения уменьшают преимущество более ранней сделки. Все три варианта рассчитаны без налогов, эксплуатационных расходов, коммунальных платежей, комиссий, процентов и дисконтирования; это не чистая прибыль и не доходность инвестиций.
Расчёт не доказывает, что скидка обязательно ускорит сдачу. В модели это самостоятельное допущение, которое предстоит проверить. Если число оплаченных месяцев останется равным девяти, снижение ставки до 34 200 ₽ даст только 25,65 млн ₽ выручки и 22,65 млн ₽ условного потока после подготовки. Автоматически закладывать ускорение сделки в обмен на скидку нельзя.
| Авторский сценарий | Ставка ₽/м²/год | Оплачено месяцев | Подготовка млн ₽ | Условный поток млн ₽ |
|---|---|---|---|---|
| База | 36 000 | 9 | 3,00 | 24,00 |
| Ниже ставка и раньше сделка | 34 200 | 11 | 3,00 | 28,35 |
| То же и дороже подготовка | 34 200 | 11 | 5,00 | 26,35 |
| Скидка без ускорения | 34 200 | 9 | 3,00 | 22,65 |
Таблица 3. Авторские сценарии на 12 месяцев, 1 000 м². Условный поток = базовая арендная выручка минус подготовка; остальные расходы исключены.
Аренда офиса становится управляемым продуктом, когда собственник сравнивает цену ожидания с ценой уступки и стоимостью готовности помещения. Для конкретного объекта нужны фактическая история показов, предложения конкурентов, условия заявок и календарь расходов. Даже одно дополнительное условие договора способно изменить преимущество сценария.
5. Что проверить до изменения цены или концепции
Исследование рынка недвижимости начинайте с решения, которое предстоит принять: менять ставку, делить этаж, делать отделку или корректировать целевую аудиторию. Для каждой альтернативы сформулируйте проверяемое предположение. Например, готовая отделка может быть важнее скидки для компании с близкой датой переезда; это гипотеза, а не универсальное правило.
Соберите сопоставимый конкурентный набор и уточните условия по каждому объекту. Метод «тайный покупатель» позволяет проверить актуальность объявления, полноту ответа, обязательные платежи, доступную площадь и сроки готовности. Используйте единую легенду запроса и одинаковые вопросы; соблюдайте применимые правила обработки данных и записи разговоров. Публичная цена без проверки условий остаётся ценой предложения.
Проведите глубинные интервью с действующими арендаторами, отказавшимися клиентами и компаниями, выбравшими другой объект. Разделяйте эти группы в анализе. Интервью помогает найти барьеры и язык описания задачи, но небольшая удобная выборка не позволяет объявлять процент всех арендаторов Москвы с определённой потребностью.
Изучайте воронку по объекту: источник обращения, соответствие запросу, показ, предложение, согласование и договор. Для каждого перехода фиксируйте время и причину потери. Низкая конверсия может возникать из-за неподходящего трафика, скрытых платежей, срока въезда или длинного согласования. До проверки данных нельзя приписывать её одной высокой ставке.
В техническом задании на исследование свяжите вопрос с управленческим действием и пределом затрат. Так результатом станет обоснованный выбор продукта и условий, а не объёмная справка. Агентство может объединить интервью, проверку конкурентов и анализ обращений в одной программе с согласованным бюджетом; конкретные сроки и стоимость определяются заданием.
6. Какие решения нужны участникам рынка
Девелоперу важно проверить, кто будет конечным пользователем помещения и каким путём площадь попадёт к нему: напрямую, через покупателя-инвестора или по заранее согласованной схеме. Продажа блока и его последующая сдача относятся к разным этапам. Финансовая модель должна показывать условия каждого этапа, а не переносить темп продаж на скорость заполнения арендаторами.
Собственнику действующего объекта нужен календарь освобождения площадей, оценка затрат на подготовку и реестр конкретных конкурентов. Решение об уступке стоит проверять на горизонте договора: первоначальная скидка может изменить последующие платежи, а более длинный простой — увеличить расходы. Сравнивайте итоговые денежные потоки при одинаковых границах расчёта.
Корпоративному арендатору следует оценивать совокупную стоимость размещения и возможность въезда в нужный срок. Запросите состав платежей, объём работ и распределение ответственности. Дополнительная свободная площадь на рынке не гарантирует наличие подходящего блока с нужной планировкой, инженерией и условиями доступа.
Маркетинговой команде полезен отчёт по сегментам: размер компании, задача, площадь, бюджет, срок въезда и причина выбора. Сопоставляйте обещание рекламы с подтверждёнными преимуществами объекта. Проверять гипотезы лучше небольшими изменениями с одинаковыми правилами оценки, чтобы не путать эффект цены, отделки и новой аудитории.
| Участник | Какое решение проверить | Какие данные нужны |
|---|---|---|
| Девелопер | Формат и целевую аудиторию | Конечный пользователь, конкурентный набор, условия реализации |
| Собственник | Ставку и подготовку помещения | Срок экспозиции, условия заявок, расходы и календарь |
| Арендатор | Выбор подходящего блока | Полная стоимость, готовность и срок въезда |
| Маркетинг | Предложение и аудиторию | Воронка, причины отказов и критерии выбора |
Таблица 4. Направления проверки решений. Авторская аналитическая схема.
Методика и ограничения
Материал подготовлен 26 октября 2026 года по первичной публикации NF GROUP от 22 октября и сообщению «Стройгазеты» от 23 октября. Последнее является пересказом тех же данных, а не независимой выборкой. Исходный реестр сделок и микроданные не получены. Выводы ограничены опубликованными показателями Москвы; они не распространяются автоматически на другие города или все виды недвижимости.
Проценты изменений и средние площади рассчитаны редакцией из округлённых значений источника. Формулы: изменение = (новое / прежнее − 1) × 100%; средняя площадь = объём / число сделок. Ввод относится к январю–сентябрю, сделки — к III кварталу. Модель денежного потока полностью авторская, без оценки вероятности сценариев. Причины поведения арендаторов и рекомендации требуют проверки на данных конкретного проекта.
Изображения обложки и разворота — тематические иллюстрации; они не показывают объект, включённый в исследование NF GROUP. SEO-частотности характеризуют поисковые запросы, а не сделки аренды; они приведены в отдельном отчёте и не используются для оценки размера офисного рынка.
Источники
- NF GROUP. 80% офисных площадей, введенных в Москве за девять месяцев 2026 года, уже арендованы или проданы // KF.expert. 22.10.2026. URL: https://kf.expert/news/80-ofisnykh-ploshhadej-vvedennykh-v-moskve-za-devyat-mesyaczev-2026-goda-uzhe-arendovany-ili-prodany (дата обращения: 26.10.2026).
- Большинство офисных площадей в Москве нашли владельцев // Строительная газета. 23.10.2026. URL: https://stroygaz.ru/news/commercial/bolshinstvo-ofisnykh-ploshchadey-v-moskve-nashli-vladeltsev/ (дата обращения: 26.10.2026).